Área de práctica · Monterrey y área metropolitana
Embargo e inmovilización de cuentas bancarias
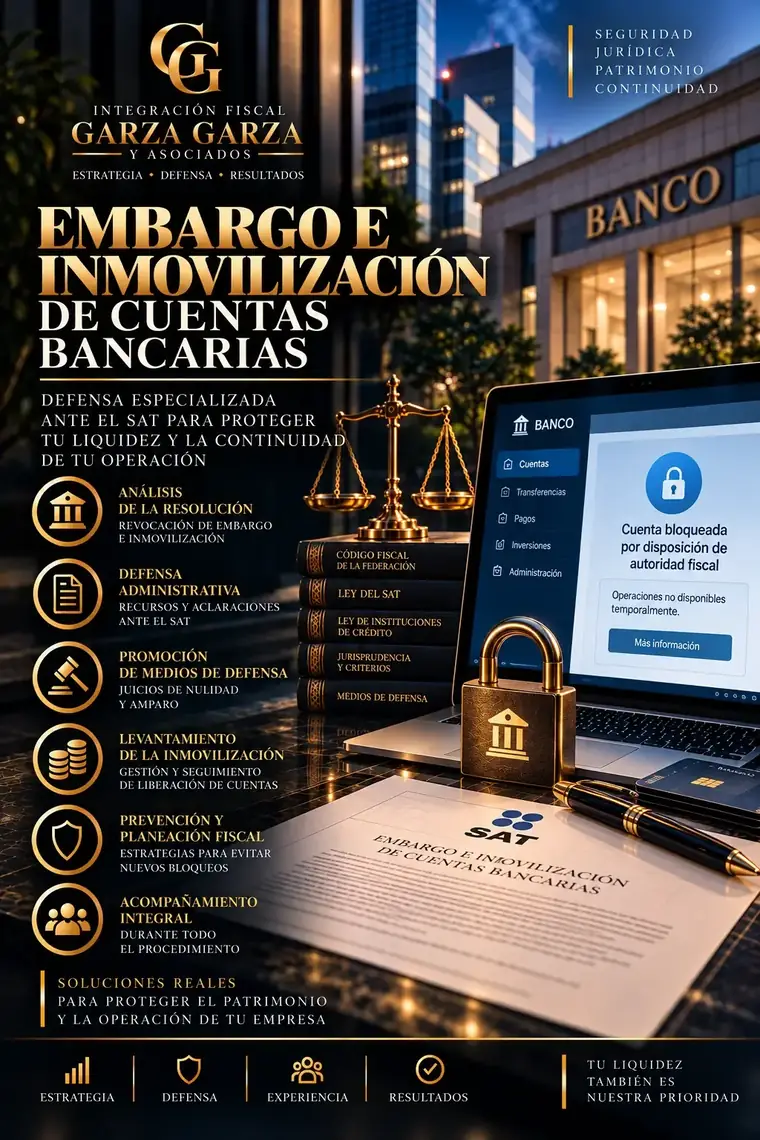
El aseguramiento precautorio, la inmovilización o el embargo de cuentas bancarias por parte de una autoridad fiscal puede detener pagos a proveedores, nómina y la operación diaria. Revisamos el origen de la medida, su fundamento y su alcance para buscar la liberación de los recursos por la vía que corresponda.
¿Cómo puede ayudar el despacho?
No todas las medidas sobre cuentas bancarias son iguales: el aseguramiento precautorio (artículo 40-A del Código Fiscal de la Federación) tiene supuestos distintos a la inmovilización y al embargo dentro del procedimiento administrativo de cobro (artículos 151 y 156-Bis). Identificar cuál se aplicó y por qué es la base para definir la estrategia.
Contenido informativo; no sustituye asesoría jurídica sobre un caso concreto.
Alcance del servicio
Aspectos que revisamos
- Tipo de medidaIdentificación de si se trata de aseguramiento precautorio, inmovilización o embargo, y del acto que la origina.
- Revisión de legalidadAnálisis del fundamento, del crédito o supuesto que la justifica, de los montos y de la notificación.
- Gestiones ante la autoridadSolicitudes de levantamiento, sustitución o garantía del interés fiscal cuando resulten procedentes.
- Medios de defensaRecurso de revocación, juicio de nulidad o amparo, incluida la solicitud de suspensión cuando aplique.
Primera revisión
Qué conviene preparar
- Aviso del banco o estado de cuenta donde se refleja la medida.
- Oficio o notificación de la autoridad, si lo recibió.
- Créditos fiscales, multas o requerimientos previos.
- Comprobantes de pagos, garantías o convenios existentes.
- Relación de las cuentas afectadas.
¿Le embargaron o inmovilizaron cuentas?
Explique brevemente su situación y el despacho podrá indicarle qué información es necesaria para una primera revisión.